医療費控除に診断書は必要?対象外の境界線と2026年最新の税務判断
📌 【この記事の重要ポイントまとめ】
- 要点1:通常の病気やケガの医療費控除において、確定申告書への診断書の添付は一切不要であり、領収書の提出も免除されている(ただし5年間の自宅保存義務あり)。
- 要点2:医師に支払う診断書料や文書作成料は、原則として「治療の直接の対価」とみなされず、医療費控除の対象外(保険金請求用の診断書費用も合算不可)。
- 要点3:寝たきりの「おむつ使用証明書」や「温泉療養証明書」など、控除の適用要件を満たすために医師の証明が例外的に必須となるケースが存在するため、事前の正確な仕分けが不可欠。
【2026年最新】医療費控除に診断書は必要なのか?提出義務と添付不要の真相
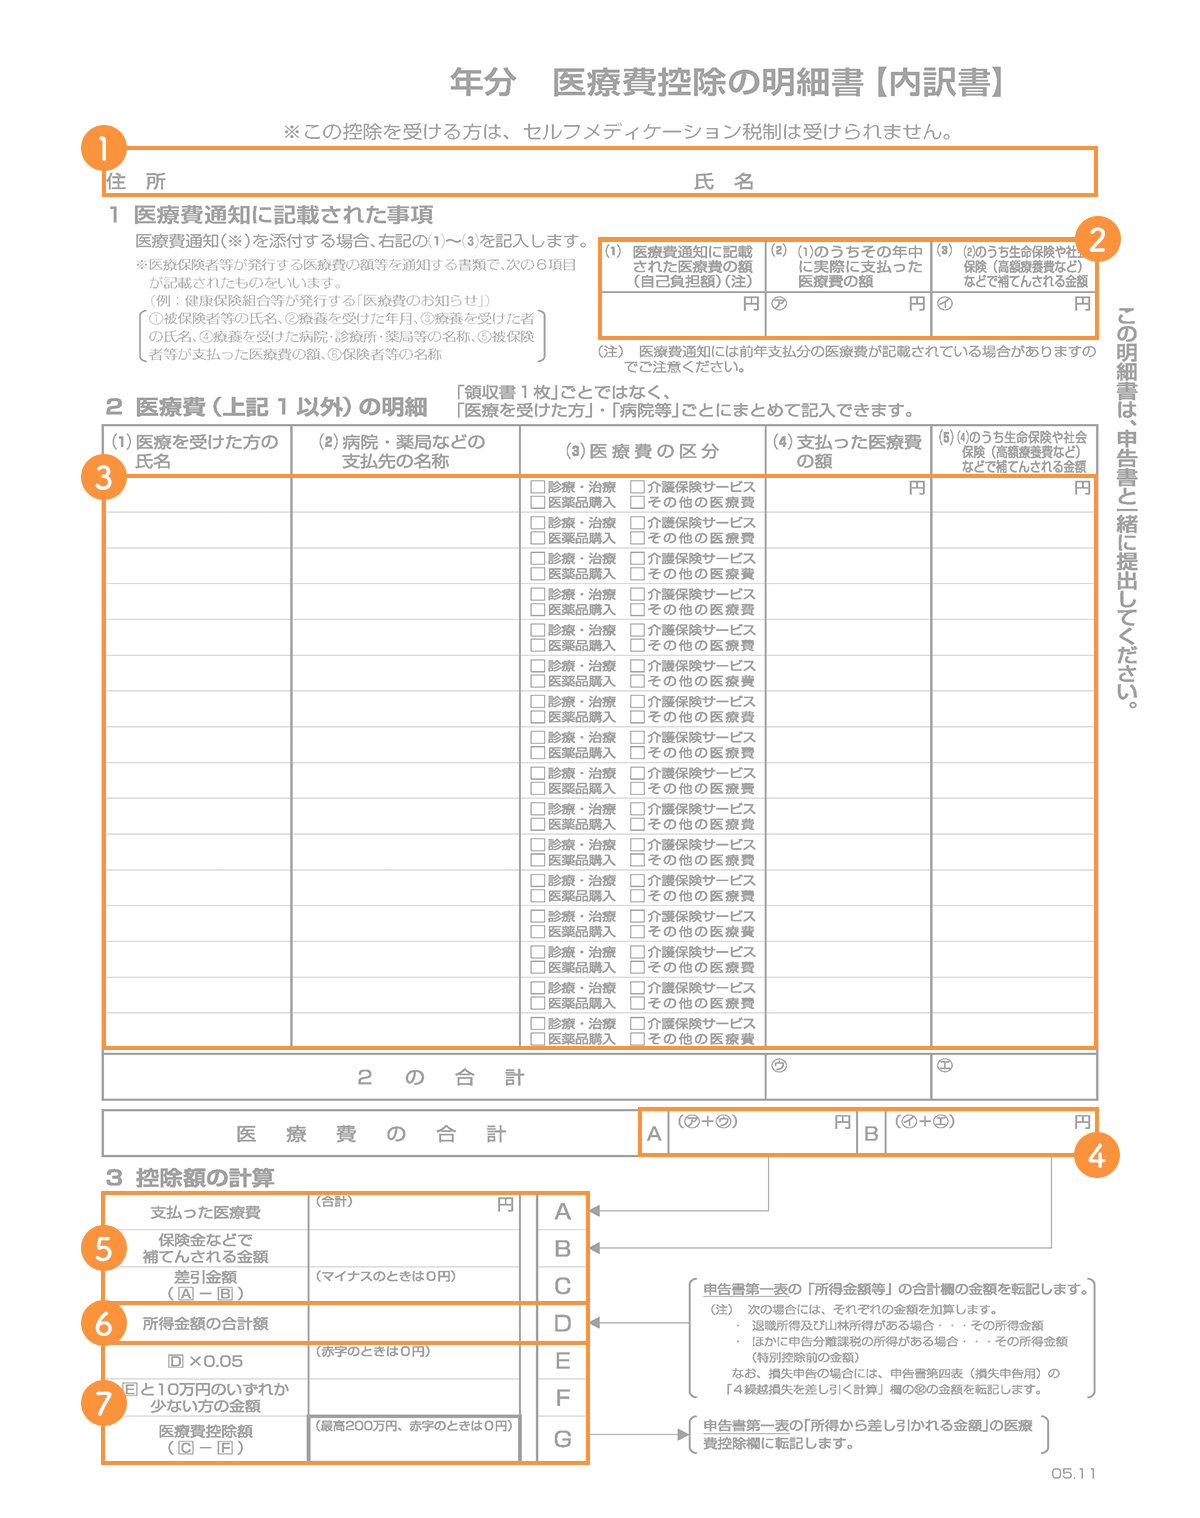
確定申告で医療費控除を適用する際、税務署に対して医師の診断書を提出する必要があるのかという疑問に対し、国税庁の実務基準は明確です。風邪や骨折、がん治療、手術などの一般的な治療において、確定申告時に診断書を添付する必要は一切ありません。 税制改正以降、医療費控除の手続きは「医療費控除の明細書」を作成して申告書に添える形式へと完全に移行しています。かつて義務付けられていた病院や薬局の「領収書原本の提出」すら廃止されており、書類作成のためにわざわざ医療機関へ出向いて診断書を発行してもらう必要はないのです。 ただし、ここで決して見落としてはならないのが医療費控除における領収書の5年間保存義務です。確定申告の段階で税務署へ領収書を提出しない代わりに、申告期限の翌日から5年間、税務署長から提示または提出を求められた場合には速やかに応じられるよう、自宅などで大切に保管・整理しておく法律上の義務が課されています。2026年現在の税務調査においても、マイナポータル連携等で申告データがデジタル化されたとはいえ、不審な高額控除については後日領収書の提示を求められる事例が相次いでいます。「提出不要=破棄してよい」という短絡的な誤解は、将来の追徴課税を招くリスクを孕んでいます。
なぜ診断書料は控除対象外なのか?国税庁の判断基準と落とし穴の全貌
現場の納税者が最も衝撃を受けるのが、「病院の窓口で支払った診断書料(文書料)は、医療費控除の対象外である」という冷徹な税務判断です。 医療機関で診断書を1通作成してもらうと、自由診療(保険適用外)となるため、一般的な相場として3,300円から7,700円程度、大学病院や専門的な鑑定書では1万円以上の自己負担が発生します。治療の一環として病院に支払った金銭であるため、当然控除できると思い込んで明細書に合算してしまう人が跡を絶ちません。 なぜ診断書料は控除の対象外として弾かれてしまうのか。その法的な根拠は、所得税法第73条および国税庁の基本通達に記された「医療費の定義」に存在します。 税務署が下す国税庁の医療費控除判断基準において、控除が認められるのは「医師による診療や治療、または療養の直接の対価」に限定されています。診断書は、勤務先への休職手続きや民間保険会社への保険金請求、公的機関への各種申請のために発行される「事務的な証明文書」に過ぎません。文書の発行そのものが患者の病状を好転させたり、身体の機能を回復させたりする治療行為ではないため、「治療に直接必要な費用」とは認められないという論理構成が敷かれています。 特に相談件数が多いのが、民間保険会社への保険金請求のために取得した診断書費用です。「給付金を受け取るために医師の診断書が不可欠だったのだから、治療の一連の手続きではないか」と抗弁する納税者は少なくありません。しかし国税不服審判所の過去の裁決事例においても、保険金請求用の診断書作成料は資産の保全や保険金の受給を目的とした事務費用と認定されており、医療費控除の対象外項目として厳格に退けられています。【徹底比較】診断書・証明書・関連費用の医療費控除「対象・対象外」判定一覧
医療機関から発行される多種多様な証明書や文書料、関連する実費について、何が控除の対象になり、何が除外されるのか。実務現場で混乱しやすい代表的な項目を整理・比較しました。| 項目・証明書の種類 | 控除可否・数値データ | 一般的な基準・発行費用相場 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 一般的な診断書料(生命保険・勤務先提出用) | 対象外 | 1通あたり3,300円〜11,000円 | 治療そのものの対価ではないため一律否認。領収書の「保険外」「文書料」の欄を必ず確認し、控除明細から除外する必要がある。 |
| おむつ使用証明書(発行費用自体) | 原則対象外 | 1通あたり2,200円〜5,500円 | 証明書代そのものは文書料として対象外。ただし、この証明書が存在することで年間数十万円に及ぶ「おむつ代本体」が医療費控除の対象となる。 |
| 医師の指示による温泉療養(利用料・交通費) | 対象(証明書必須) | 証明書発行:数千円 療養費:実費 | 医師が発行した「温泉療養指示書」と施設側の「温泉療養証明書」の双方が揃い、厚生労働省指定の施設で行う場合に限り控除可能。 |
| 治療用装具(コルセット・義肢等)の証明書 | 装具代本体は対象 | 装着費用:数万〜数十万円 (保険適用後3割負担等) | 医師の治療上直接必要と認められた器具。医師の装着指示書・意見書の原本保管が控除适用の大前提となる。 |
| セルフメディケーション税制の証明書 | 証明書発行は原則不要 | 健康診断結果通知表や予防接種領収書(0円〜) | 別途診断書を取る必要はなく、定期健康診断結果通知表やインフルエンザ予防接種の領収書原本(取組の証明)で代用可能。 |
【実態検証】税務署から「否認」された納税者の証言と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋の税務相談スレッドには、確定申告後に税務署から呼び出しや是正通知を受けた一般納税者の悲痛な叫びが集まっています。 都内のIT企業に勤務する40代男性は、自らの苦い経験を次のように証言しています。「妻が難病の疑いで長期入院し、手術費や差額ベッド代を含めて年間の医療費支払いが120万円を超えました。加入していた医療保険から給付金を受け取るため、主治医に診断書を3通作成してもらい、合計で2万3,100円の文書料を窓口で支払いました。 翌年の確定申告で、病院から受け取ったすべての領収書を合算して医療費控除を申請したところ、初夏になって税務署から電話が入りました。『領収書の内訳を確認したい』と言われ提出した結果、文書料の2万3,100円が全額否認され、さらに保険金で補填された金額の計算ミスも重なって、追徴課税と延滞税を支払う羽目になったのです。『病院が発行した領収書だからすべて控除できる』と思い込んでいた自分の無知を痛感しました」この証言が示唆するように、確定申告の現場で頻発する失敗の大半は、病院発行の領収書を「総額」のまま無批判に合算してしまう点にあります。病院の会計窓口で発行される領収書には、「保険診療分」と並んで「保険外(自費分)」の欄が設けられており、診断書料はその中の「文書料」という独立した費目で計上されています。税務署の調査官が医療費領収書を点検する際、最初にチェックを入れるのがまさにこの「文書料」や「差額ベッド代(自己都合分)」、「予防接種代」などの非対象費目なのです。 さらに現場を混乱させているのが、生命保険会社から受け取る入院給付金との関係です。納税者の中には「受け取った保険金から、診断書作成にかかった費用を差し引いて確定申告できるのではないか」と考える人が少なくありません。しかし国税庁の取り扱いでは、保険金から直接差し引けるのは「その保険金を受け取るために直接要した実費」ではなく、あくまで補填の対象となった「その病気の直接の医療費」と厳しく規定されています。診断書料はどこまで行っても医療費控除の枠組みの外へと押し出されてしまうのが実情です。
一般に知られていない盲点とネットの誤解|おむつ・温泉療養証明書の特殊ルール
インターネット上では「診断書は確定申告に一切使えない」という極端な言説も見受けられますが、これは完全な誤解です。一定の特殊な支出については、医師が発行する特定の証明書がなければ1円たりとも控除が認められない例外規定が存在します。その代表格が「おむつ使用証明書」と「温泉療養証明書」です。おむつ使用証明書をめぐる2年目以降の簡素化ルール
高齢化が進む日本社会において利用者が急増しているのが、在宅介護や施設入所で発生するおむつ代の医療費控除です。傷病によりおおむね6ヶ月以上にわたり寝たきり状態にあり、医師の治療を受けている場合、医師が発行する「おむつ使用証明書」があれば、ドラッグストアで購入した大人用おむつ代や尿とりパッド代が医療費控除の対象になります。 ここで多くの介護家族が頭を悩ませるのが、「毎年数千円を支払って医師におむつ使用証明書を書いてもらわなければならないのか」という負担です。実は、国税庁の規定により2年目以降の申告については、医師の診断書に代えて自治体が発行する「主治医意見書の内容を確認した書面(確認書)」で代用可能という大幅な緩和措置が設けられています。要介護認定を受けている自治体の介護保険窓口で申請すれば、病院の文書料よりも安価(多くの自治体では数百円程度または無料)で取得できるため、介護費用の防衛策として知っておくべき必須知識といえます。温泉療養・指定運動施設における「医師の指示書」の壁
生活習慣病の改善やリハビリを目的とした温泉療養やスポーツジムの利用についても、医療費控除の道が開かれています。しかし、単に「健康維持のために温泉旅館に泊まった」「ジムに通った」という支出は一切認められません。 適用を受けるためには、厚生労働省が指定する「温泉利用型健康増進施設」または「指定運動療法施設」を利用し、治療の一環として医師が交付した「温泉療養指示書」や「運動療法処方箋」に基づいていることが不可欠です。施設利用後に交付される温泉療養証明書等を明細書とともに手元に備えておくことで、施設利用料や現地までの往復交通費が正当な医療費として認定されます。セルフメディケーション税制における証明書類の取り扱い
指定のスイッチOTC医薬品の年間購入額が1万2,000円を超えた場合に所得控除を受けられる「セルフメディケーション税制」を選択する場合、申告者自身が「健康の保持増進及び疾病の予防への取組(一定の取組)」を行っていることが条件となります。 この際、「医師の診断書が必要なのではないか」と誤認する人が目立ちますが、診断書は不要です。勤務先で受診した定期健康診断の「結果通知表」や、市区町村が実施する特定健康診査の領収書、あるいはインフルエンザワクチンの予防接種領収書があれば十分です。無駄な文書作成料を支払う必要はまったくありません。【プロの結論】医療制度と税制の「制度的バウンダリー」から見出す教訓
医療現場と税務現場の狭間で生じる数々の悲劇を社会学的な視点から分析すると、そこには「患者・家族の心情」と「税制が引く制度的バウンダリー(境界線)」の決定的な断絶が存在します。 病気や介護に直面した家族は、激しい心理的・経済的ストレスに晒されながら病院へ通い、医師から指示された書類を必死に手配します。患者側からすれば、診断書の発行も、保険金の請求も、すべては「病気と闘うための一連の行為」であり、同一の財布から出た不可分な医療費に感じられます。 しかし、日本の税制は極めて機械的かつドライに境界線を引きます。「身体に対する直接の医療介入(キュア・ケア)」のみを控除対象とし、その周辺に発生する「行政手続き・経済保全のためのドキュメント(文書料)」を徹底して排除します。この法的な線引きを理解していないと、「あんなに苦労して病院に払ったのに、国は認めてくれないのか」という深い不信感と精神的疲弊を味わうことになります。 自己防衛のために重要なのは、医療と税金の境界線をあらかじめ客観的に把握し、最初から「合算してはいけない費用」を冷徹に除外しておく知性です。確定申告において、無用な診断書を医師に依頼して費用を浪費することを避け、必要な証明書だけを戦略的に取得する姿勢が求められます。
【医療 費 控除 診断 書】に関するよくある質問(FAQ)
Q1:病院で発行してもらった診断書代(文書料)は、医療費控除の明細書に合算して申告できますか?
A1:合算できません。医師が発行する診断書料は「治療の直接の対価」ではなく、手続きのための事務的文書作成費用と判断されるため、原則として全額が医療費控除の対象外となります。病院発行の領収書に記載されている「文書料」や「自費分」は、明細書作成時に必ず差し引いて計算してください。
Q2:医療費控除の手続きを行う際、確定申告書に医師の診断書を添付する必要はありますか?
A2:通常の病気やケガの治療、入院、手術等において、診断書の提出・添付は一切不要です。現在の税務実務では「医療費控除の明細書」を提出するだけで手続きが完了します。領収書自体の提出も不要ですが、税務署からの求めに応じて提示できるよう、5年間の自宅保存義務が課されています。
Q3:生命保険の入院給付金を請求するために病院に払った診断書料は、確定申告で何らかの控除に使えますか?
A3:医療費控除としては使えません。また、受け取った生命保険金から診断書代を直接控除することも認められていません。ただし、生命保険金の受取自体は原則として非課税であるため、診断書代は保険金受給のための自己負担コストとして割り切る必要があります。
Q4:寝たきりの親のおむつ代を控除したいのですが、診断書(おむつ使用証明書)はどうやって提出するのですか?
A4:初年度はおむつを使用し始めた日以降に主治医から「おむつ使用証明書」を書いてもらい、原本を自宅で保管(税務署から求められた際に提示)します。確定申告書にはおむつ代の領収書に基づき明細書へ記載します。なお、2年目以降の申告であれば、要介護認定を受けている自治体の窓口で主治医意見書の内容確認書(無料または数百円程度)を発行してもらい、代用することが可能です。
Q5:2026年最新のマイナポータル連携を使えば、診断書料の誤入力は自動的に防げますか?
A5:マイナポータル連携で自動取得される「医療費通知情報」には、そもそも公的医療保険が適用された診療分しか反映されません。そのため、保険適用外である診断書料(文書料)は最初からデータに含まれず、意図せず除外されるため入力ミスを防ぐ効果があります。ただし、自由診療やドラッグストアでの医薬品購入などは手入力が必要となるため、手元の領収書を仕分ける知識は依然として重要です。 (出典: 医療 費 控除 診断 書(Yahoo!ニュース))
まとめ:2026年確定申告で損をしないための自己防衛策
医療費控除と診断書をめぐる混乱は、「病院に支払ったお金はすべて控除できる」という思い込みと、「確定申告には公的な証明書が必要だ」という固定観念が引き起こす構造的な問題です。 2026年の税務環境において押さえるべき原則はシンプルです。通常の確定申告に診断書は一切不要であり、診断書の作成費用そのものも医療費控除の対象にはなりません。無駄な文書料を医療機関に支払って書類を用意する必要はなく、手元にある領収書から「文書料」を確実に除外して明細書を作成することが、税務署からの指摘や追徴課税を防ぐ最大の自衛策となります。 一方で、おむつ代や特定の療養費のように「医師の証明書があって初めて数百万円単位の控除への扉が開く」という例外的な制度も確実に存在します。感情に流されることなく、制度の境界線を正確に見極め、ルールに則ったスマートな確定申告を進めてください。
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。