ふるさと納税で限度額超えたら自己負担?救済策と損失計算術【2026】
年末の駆け込み期や新春の確定申告シーズン、源泉徴収票を手にして控除額を試算した瞬間、「上限額を数万円オーバーして寄附していた」と知って凍りつく納税者は少なくありません。ポータルサイトのポイント還元規制など制度の適正化が進んだ2026年最新のふるさと納税環境においても、年収の変動や控除の併用によって「気付かないうちに上限枠を突破していた」という税務トラブルは後を絶ちません。
ネット上では「限度額を超えた分は1円も控除されず、全額が自己負担になる」という絶望的な言説が散見されます。しかし、税法の条文と還付・控除のメカニズムを紐解くと、その認識は必ずしも正確ではありません。超過してしまった寄附金であっても、一定の控除ルートに乗せることで損失を大幅に圧縮できる救済策が存在します。本稿では、超過分のリアルな計算ロジックから確定申告によるリカバリー手順まで、客観的事実に基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:上限超過分が「100%自己負担」になるのは誤解。特例控除は消滅するものの、所得税の寄附金控除と住民税の基本控除が適用されるため、超過分の約20〜45%は税金から差し引かれます。
- 要点2:ワンストップ特例のまま放置すると住民税側のみで頭打ちになり損失が広がるリスクがあるため、確定申告へ切り替えて所得税還付を連動させることが決定的な救済措置となります。
- 要点3:住宅ローン控除や医療費控除との併用ルールを正しく把握し、万が一の申告ミスには「更正の請求」や「修正申告」を駆使して実質損失を最小限に防ぐ手立てが確立されています。
「全額自己負担」は誤解?限度額を超えた場合に税金はどう動くのか
ふるさと納税における最大の関心事は、「もし限度額を超えた場合、寄附したお金はすべてドブに捨てることになるのか」という点でしょう。結論から述べれば、「上限を超えた全額が完全な自己負担(損失)になる」という巷の噂は税法上誤りです。
ふるさと納税(自治体への寄附金)による税額軽減は、単一の制度ではなく以下の「3階建て構造」で成り立っています。
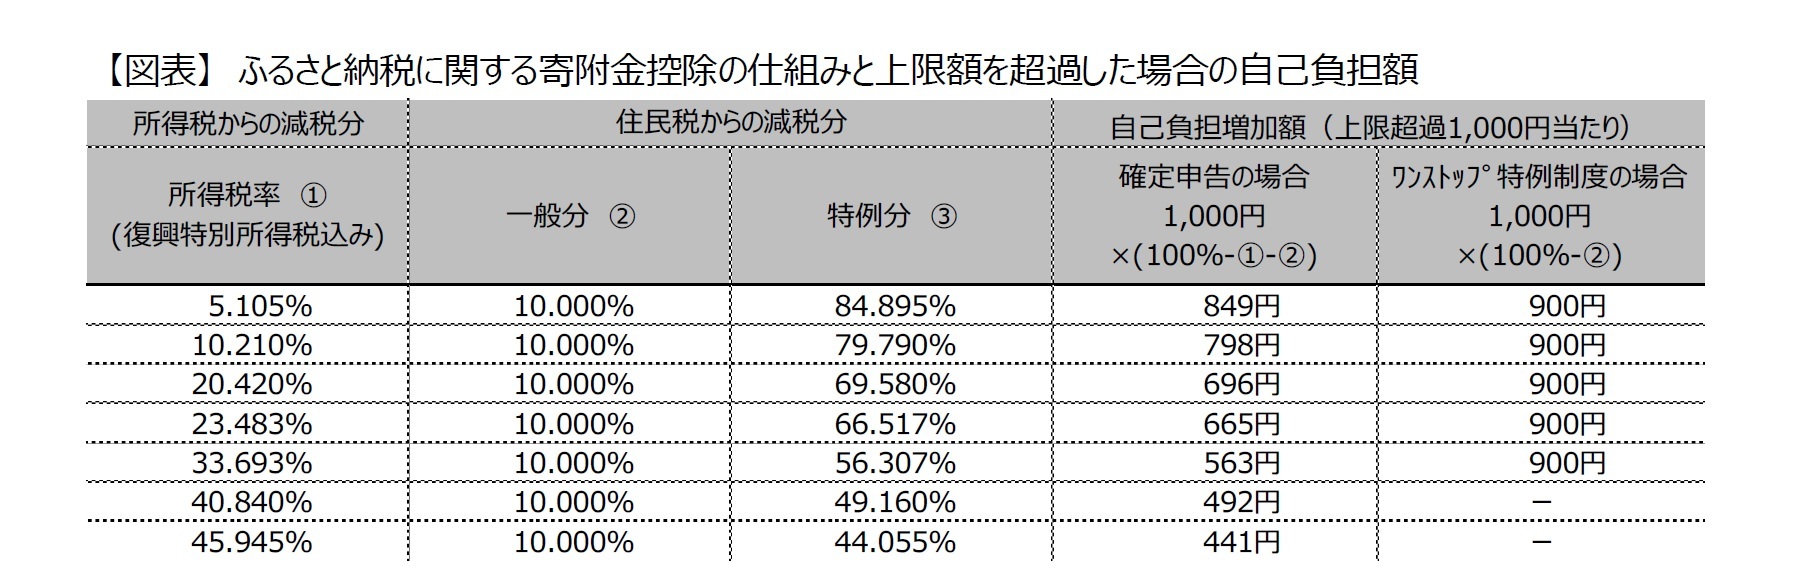
① 所得税からの控除(還付):(寄附金額 - 2,000円)× 所得税率(×1.021)
② 住民税の「基本控除」:(寄附金額 - 2,000円)× 10%
③ 住民税の「特例控除」:(寄附金額 - 2,000円)×(100% - 10% - 所得税率×1.021)
実質2,000円の負担で全国の名産品を受け取れるのは、③の「住民税の特例控除」が手厚く補填しているためです。総務省の通達および地方税法において、この③特例控除には「住民税所得割額の20%」という上限が厳格に設けられています。一般的に言われる「ふるさと納税の控除上限額」とは、まさにこの③が限界を迎えるラインを指しています。
限度額をオーバーした際に起きる現象は、「③特例控除の上限打ち切り」に過ぎません。①の所得税控除(総所得金額等の40%が上限)と②の住民税基本控除(総所得金額等の30%が上限)という一般的な寄附金控除の枠組みは生き続けます。つまり、特例控除の枠からあふれた金額に対しても、自身の「所得税率(5〜45%)+住民税基本控除(10%)」に相当する税金はしっかり差し引かれるのです。
【実態検証】超過分はいくら損する?控除限度額を超えた分の計算方法
特例枠をオーバーした寄附金に対して、具体的にどれほどの自己負担が発生するのでしょうか。超過分の損失インパクトを可視化するために、超過額と年収に応じた負担割合の試算データを整理しました。
| 超過状況・年収モデル | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収450万円層 (所得税率10% / 住民税10%) | 限度額を20,000円超過した場合 ・税額控除:約4,042円 ・実質自己負担:約15,958円 | 超過分の約80%が自己負担となる計算 | 返礼品の調達費(約3割=6,000円相当)を加味しても、約1万円弱の純損失が発生する構造。 |
| 年収700万円層 (所得税率20% / 住民税10%) | 限度額を30,000円超過した場合 ・税額控除:約9,126円 ・実質自己負担:約20,874円 | 超過分の約70%が自己負担となる計算 | 返礼品(約9,000円相当)を考慮すると、実質的なマイナスは1万円強に抑制可能。 |
| 年収1,200万円層 (所得税率33% / 住民税10%) | 限度額を50,000円超過した場合 ・税額控除:約21,846円 ・実質自己負担:約28,154円 | 超過分の約56%が自己負担となる計算 | 高所得者ほど適用税率が高いため、超過分に対する税控除のクッション性能が強固に機能。 |
超過した寄附金の自己負担額を導き出す計算式は次の通りです。
超過分の追加自己負担額 = 超過寄附金額 × [ 100% - ( 所得税率 × 1.021 + 住民税基本控除10% ) ]
所得税率が20%の人であれば、超過分に対して合計約30.4%の税金控除が得られるため、追加の自己負担は約69.6%にとどまります。手元に届いた返礼品の価値(自治体調達上限である寄附額の30%相当)を考慮すれば、「定価よりわずかに高い通販を利用した」程度で済むケースもあり、パニックに陥る必要はありません。
ワンストップ特例の上限超えと確定申告|知っておくべき決定的な救済措置
上限を超えてしまった際に最も危険なのは、「ワンストップ特例制度を利用したまま放置すること」です。ここに大きな落とし穴が存在します。
ワンストップ特例制度は、所得税還付を行わない代わりに、所得税控除分を含めた全額を「住民税の減額」として翌年6月以降に反映させる仕組みを採用しています。しかし、住民税の特例控除枠(所得割額の20%)を大幅に超過していた場合、地方税の計算システム内で特例枠が頭打ちとなり、所得税率に応じた救済控除が正しく反映されないリスクが生じます。
この事態を防ぐ決定的な手段が、「確定申告への切り替え」です。
確定申告書を提出すると、過去に自治体へ送付したワンストップ特例の申請書は法的に無効化され、国税庁の管轄下で所得税の寄附金控除がダイレクトに再計算されます。国税庁の「確定申告書等作成コーナー」を利用して寄附金受領証明書を入力すれば、現行の課税所得に応じた所得税還付金が口座へ振り込まれ、残りの控除が住民税側へシームレスに引き渡されます。
すでに確定申告を済ませた後に超過や記載漏れに気づいた場合でも、以下の法的手続きによるリカバリーが認められています。
- 法定申告期限内(通常3月15日まで):「訂正申告」として、正しい数値を反映させた申告書を再提出(上書き保存)する。
- 税金を納め過ぎていた場合(申告期限後5年以内):「更正の請求」を行い、過大に納めた税金の還付を請求する。
- 税金の納付が不足していた場合:「修正申告」を行い、不足分の本税および延滞税を納付する。
医療費控除と住宅ローン控除の併用トラップ|限度額が下がる仕組み
「シミュレーション通りに寄附したはずなのに限度額を超えていた」というトラブルの主因として極めて多いのが、医療費控除や住宅ローン控除(住宅借入金等特別控除)との併用による上限額の目減りです。
住民税の特例控除上限を左右する「住民税所得割額」は、総所得金額から各種所得控除を差し引いた後の金額をベースに算出されます。多額の医療費を支払って医療費控除を適用すると、課税所得そのものが圧縮されるため、結果としてふるさと納税の控除上限額も数千円から数万円単位で押し下げられます。
住宅ローン控除との関係性にも綿密な注意が求められます。住宅ローン控除は本来、所得税から控除し、引ききれなかった枠を住民税側(前年度課税所得の5%・最高9万7,500円等の上限あり)から差し引く構造です。ワンストップ特例を利用している場合は、住民税の特例控除と住宅ローン控除の計算順序が保たれるため干渉が起きにくい仕様ですが、確定申告を選択した途端に所得税側でふるさと納税控除が先に差し引かれ、住宅ローン控除の所得税枠が余ってしまい、住民税の控除上限に衝突して枠を捨ててしまう現象が起こり得ます。
「住宅ローン控除1年目で確定申告が必須な方」や「インプラント治療・出産等で10万円以上の医療費を申告する年」は、ポータルサイトの標準シミュレーション値からあらかじめ10〜15%程度低めの寄附額にとどめる防衛策が鉄則です。
【実態調査】SNS・相談窓口に寄せられた「痛恨のミス」と現場のリアル
都内の税務署やファイナンシャルプランナーの相談窓口、SNS上のコミュニティ(Yahoo!知恵袋やX)を調査すると、制度の構造的な隙間に足を取られたリアルな体験談が浮き彫りになります。
大手IT企業に勤務する30代男性は、自らの手記で次のように振り返っています。
「前年の年収が650万円だったため、Web上の試算を信じて9万円強の寄附を12月31日までに完了させました。ところが年明け、会社全体の業績悪化で冬のボーナスが前年比40%カットされていたことが判明。確定した源泉徴収票の支払金額は580万円まで落ち込んでいました。結果として上限額が2万円以上下がり、超過分が痛烈な自己負担へと転落しました」
また、自営業や副業に取り組む層からは、「経費を多めに計上したことで課税所得が減り、ふるさと納税枠を豪快にオーバーしてしまった」という悲鳴も目立ちます。ふるさと納税の限度額は「その年(1月1日〜12月31日)の確定年収」によって決まるため、12月の段階で見込み年収を過大に見積もってしまう心理的バイアスが命取りとなります。
多くの失敗事例に共通しているのは、「ポータルサイトの簡易シミュレーションにある『年収と家族構成の2項目』だけで判断してしまった」という油断です。社会保険料の増減、iDeCo(個人型確定拠出年金)の拠出額、生命保険料控除の有無によって、控除上限額は容易に数千円〜1万円前後のブレを起こします。

【プロの結論】行動経済学とリスク管理から見るふるさと納税との向き合い方
行動経済学の観点から分析すると、ふるさと納税利用者は「わずか2,000円の自己負担で大量の豪華返礼品を手に入れたい」という強い利得動機に駆られます。この心理は「メンタル・アカウンティング(心の会計)」を歪め、「枠を1円でも余らせたら損をする」という極端な強迫観念を生み出しがちです。その結果、年末ギリギリに限度額スレスレまで寄附枠を攻め込み、年収の微小な下振れによって超過事故を引き起こします。
損失回避のバイアスに支配されないための、プロの判断基準を提示します。
ふるさと納税の上限攻めが向いている人
- 公務員や大手固定給企業に勤め、年間賞与や残業代のブレが極めて少ない給与所得者
- iDeCo、住宅ローン、医療費などの特殊な控除変動要素が当年に存在しない人
- 12月中旬時点で正確な源泉徴収票(見込み額)を手元に確保できる人
慎重に安全マージンを取るべき人(上限スレスレを避けるべき人)
- 業績連動賞与の比率が高い企業勤務者、歩合制営業職、フリーランス・個人事業主
- 年度内に転職、退職、産休・育休の取得があり、年収が前年と大きく異なる人
- 住宅ローン控除の初年度申告を迎えている、あるいは医療費控除を予定している人
資産形成と家計防衛の本質から言えば、「算出したシミュレーション上限額の90%程度で寄附をストップさせる」のが最も知的なリスク管理です。上限枠の最後の5,000円〜1万円を取りにいって枠外へ転落し、数千円のペナルティ的自己負担を背負う労力は、投資対効果として割に合いません。
【ふるさと 納税 限度 額 超え た】に関するよくある質問(FAQ)
Q1:限度額を超えて寄附してしまった場合、自治体に返礼品を返品してキャンセルすることはできますか?
A1:原則として不可能です。ふるさと納税は地方税法に基づく「自治体への自発的な寄附」という法的位置づけであり、一般的な通信販売のようなクーリングオフ制度は適用されません。自治体側の明らかな過失(異なる品が届いた、不良品など)を除き、寄附者の自己都合による寄附金の返還や返礼品の受取拒否による返金には一切応じてもらえません。
Q2:住民税の決定通知書で限度額オーバーに気づいた場合、今からでも間に合う対処法はありますか?
A2:ワンストップ特例の申請のみで済ませていた場合は、今からでも所轄税務署へ「過年度分の確定申告書」を提出することが可能です。確定申告を行うことで所得税の寄附金控除が再計算され、特例枠を超過した分の一部が所得税側から還付される道が開かれます。法定申告期限を過ぎていても、還付を受けるための申告(還付申告)は該当年の翌年1月1日から5年間有効です。
Q3:上限額を1万円超えた場合、手取りとしてはいくらのマイナスになりますか?
A3:課税所得(所得税率)によって異なります。所得税率が10%(年収約350万〜600万円前後)の方の場合、超過した1万円に対して所得税約1,021円+住民税基本控除1,000円の計約2,021円が控除されるため、純粋な追加自己負担は約7,980円です。返礼品(約3,000円相当の市場価値)を差し引いた実質的な家計マイナスは、約5,000円弱の損失にとどまります。
まとめ:2026年のふるさと納税を賢くリカバリーするための指針
ふるさと納税で限度額を超えてしまったとしても、「全額が没収される」というネットの極論に怯える必要はありません。特例枠からあふれた寄附金も、一般の寄附金控除として所得税・住民税の減額に寄与するセーフティネットが敷かれています。
重要なのは、ワンストップ特例の枠組みで抱え込まず、確定申告を適切に活用して所得税還付のルートを確保することです。そして次年度以降は、自身の年収変動や各種控除の併用リスクを織り込み、上限枠の9割を目安に着地させる冷静な運用を心がけてください。制度の構造を正しく把握することこそが、最大の節税防衛策となります。 (出典: ふるさと 納税 限度 額 超え た(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。