コピー代の勘定科目は何が正解?消耗品費と雑費の違いや仕訳を徹底解説
外出先で急遽コンビニに駆け込んで出力した企画書、オフィスに導入している大型複合機の月額カウンター料金、日々のプリントアウトで消費するコピー用紙の購入費など、事業を営むなかで日常的に発生するのが「コピー代」です。金額自体は数十円から数万円程度と幅があるものの、帳簿付けの際に「消耗品費なのか、それとも雑費でよいのか」「印刷製本費や事務用品費とどう分けるべきか」と仕訳の手が止まってしまう個人事業主や経理担当者は少なくありません。
勘定科目の選定において税務上もっとも重視されるのは、「どの科目を割り当てたか」そのものよりも「事業年度をまたいで一貫した処理ルールを守っているか」という点にあります。状況に応じた正しい科目の選び方、複合機リースやカウンター料金の取り扱い、インボイス制度下の領収書管理まで、税務調査で不自然な指摘を受けないための実務基準を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:コピー代の勘定科目は原則として「消耗品費」または「事務用品費」で統一するのが最も安全かつ明瞭。
- 要点2:オフィスの複合機カウンター料金は「保守料」や「消耗品費」、外注の大規模印刷は「印刷製本費」へ振り分ける。
- 要点3:安易な「雑費」処理の連発は税務調査で内訳確認のリスクを招くため、少額であっても継続した科目管理が必須。
【比較検証】コピー代の勘定科目は消耗品費か雑費か?状況別の判定基準
コピー代の処理で最も頻繁に議論されるのが「消耗品費」と「雑費」の境界線です。結論から整理すると、事業運営で経常的に発生するコピー代は「消耗品費」として処理するのが実務上のスタンダードです。会社で科目体系を細かく定めている場合は「事務用品費」を用いても全く問題ありません。
一方、普段はペーパーレスを徹底しており、年に数回しか印刷を行わないフリーランスが数十円のコンビニコピーを利用したといったケースでは、「雑費」として処理しても税務署から否認されることはまずありません。ただし、金額が少額だからといって日常的なコピー代をすべて雑費に放り込んでいると、決算書の雑費総額が膨らみ、税務署から「中身の精査が不十分な使途不明金に近い科目」として疑念の目を向けられる要因になります。
| 勘定科目 | 主な該当ケース・具体例 | 金額相場・発生頻度 | 編集部の見解・実務上の推奨度 |
|---|---|---|---|
| 消耗品費 | 日常的な資料コピー、コピー用紙代、インク・トナー購入費 | 10円〜数万円 / 毎月頻繁 | 推奨度:高。最も一般的で税務リスクが極めて低い王道の科目。 |
| 事務用品費 | オフィス内で消費するコピー用紙、バインダー、文具類全般 | 数百円〜数万円 / 毎月頻繁 | 推奨度:高。消耗品費から文具・OA用紙関連を切り分けたい企業向け。 |
| 印刷製本費 | 販促チラシの大量印刷、会社案内・報告書の製本外注 | 数千円〜数十万円 / 都度・臨時 | 推奨度:中。単なるコピーではなく、外注印刷や加工を伴う成果物に適用。 |
| 保守料 / 賃借料 | 複合機の月額カウンター料金(保守サービス連動型) | 数千円〜数万円 / 毎月定額・従量 | 推奨度:高。カウンター料は消耗品費のほか、保守契約の実態に合わせて計上。 |
| 雑費 | 出先での突発的な身元確認書類のコピー、年1〜2回の利用 | 10円〜数十円 / 年に数回のみ | 推奨度:条件付。発生頻度が極めて低く専用科目を立てるまでもない場合に限定。 |
判断に迷った際の基準は明快です。印刷した目的が通常の業務事務であれば「消耗品費(または事務用品費)」、外部に配布する宣伝物や商品パンフレットの作成であれば「印刷製本費」や「広告宣伝費」を充てるのが合理的です。

オフィス複合機とカウンター料金の仕訳|知っておくべきリース料との境界線
事業規模が拡大し、オフィスに業務用大型複合機を導入している場合、コピー代にまつわる仕訳は「ハードウェア本体」「毎月の利用料(カウンター料金)」「用紙などの消耗品」の3つに分解して捉える必要があります。ここを混同して一括処理してしまうと、原価管理や正確な経費分析に支障をきたします。
まず、オフィス複合機の本体をリース契約で導入している場合、毎月支払う本体代金は「リース料」または「賃借料」として計上します。小規模企業や個人事業主で所有権移転外ファイナンス・リース取引の簡便法を適用している場合は、支払時の「リース料」処理が一般的です。
次に、印刷した枚数に応じて月ごとに請求される「カウンター料金」です。カウンター料金には、1枚あたりの印刷コストだけでなく、トナー代、部品交換代、定期メンテナンスなどの保守費用があらかじめ内包されています。そのため、実務現場では以下のいずれかの科目で処理されるケースが主流です。
- 保守料(または維持管理費):メーカーのメンテナンスやトナー無償供給の対価という性格を重視する場合。
- 消耗品費:プリントアウトに伴って消費するトナー・ドラム等の実費とみなす場合。
- 賃借料:本体リース料の請求とカウンター料金が同一請求書で届き、一括して合算処理している場合。
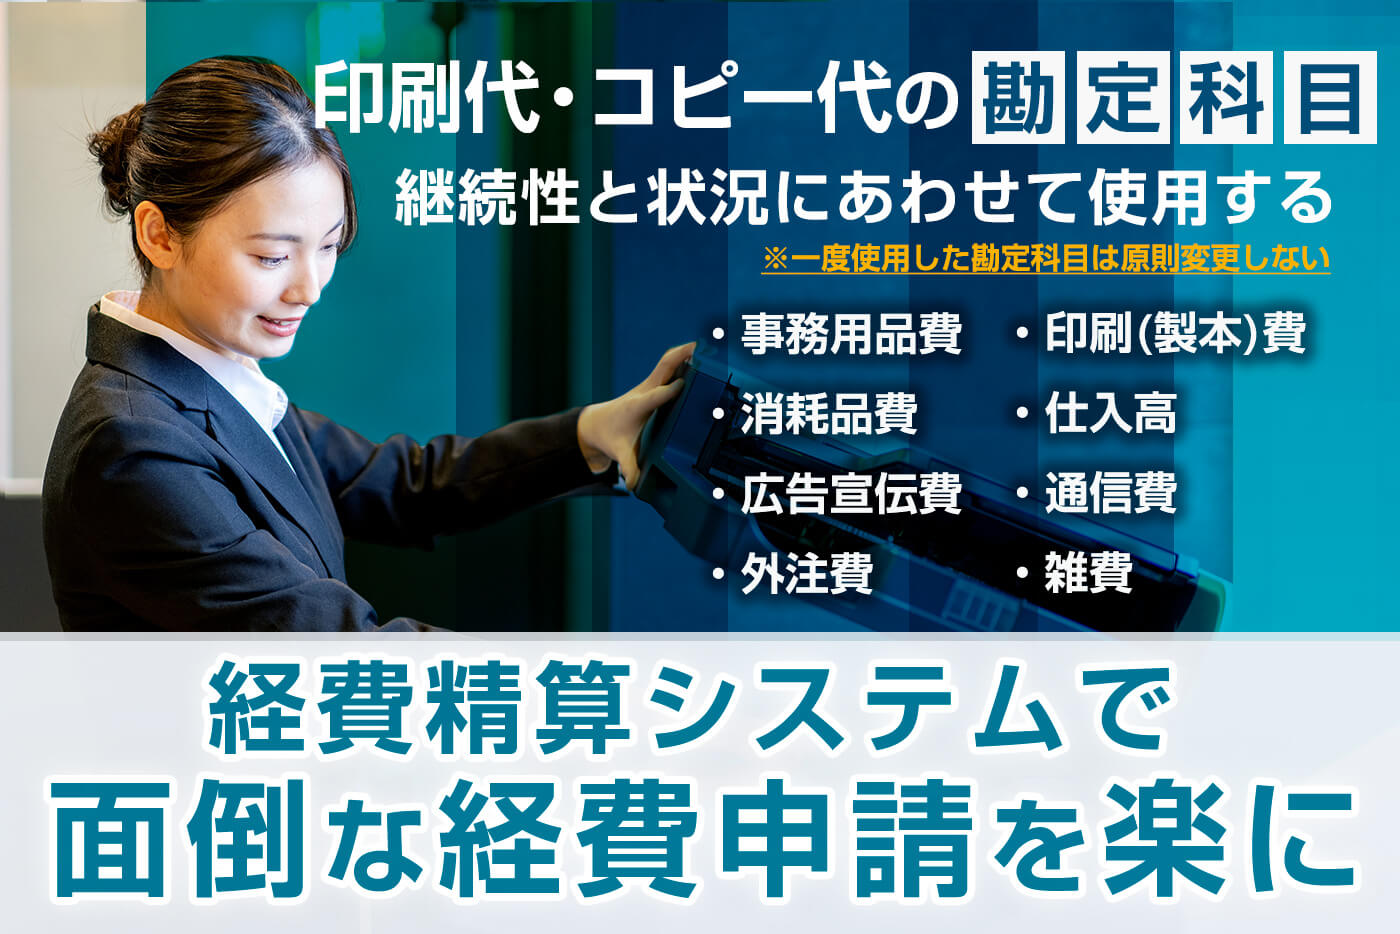
なお、カウンター料金に含まれていない「コピー用紙代」については、別途オフィスデポやアスクル等の通販で購入した段階で「消耗品費」または「事務用品費」として仕訳を起こします。どの科目を採用するにしても、同一年度内、そして翌期以降も同じ科目で処理し続けることが、企業会計原則における「継続性の原則」を満たす絶対条件です。
コンビニのコピー代と領収書処理|インボイス制度下の実務と注意点
リモートワーク中や出張先で多用されるのが、セブン-イレブンやファミリーマート、ローソン等のマルチコピー機です。白黒1枚10円、カラー1枚50〜100円前後といった少額の支払いで、領収書の扱いをどうすべきか戸惑う場面が目立ちます。
まず領収書の取得方法ですが、現代のマルチコピー機はタッチパネル操作の終了時に「領収書を発行しますか?」という確認画面が必ず表示されます。ここで「はい」を選択すると、金額・日付・店舗名が印字された「領収レシート」が排紙口付近からプリントアウトされます。このレシートは税務上の正規な証憑書類として機能します。
領収書の保存と消費税の仕入税額控除に関して、押さえておくべき法的枠組みが「インボイス制度」です。コンビニのマルチコピー機から発行される領収書には、各コンビニ運営会社やフランチャイズ加盟店の「適格請求書発行事業者登録番号(T+13桁の番号)」がしっかりと記載されており、簡易インボイス(適格簡易請求書)の要件を満たしています。
さらに、消費税の納税義務がある課税事業者のうち、基準期間(前々事業年度)の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者であれば、「少額特例」が適用されます。これにより、支払対価の額が税込1万円未満の課税仕入れについては、インボイス(適格請求書)の保存がなくとも、必要事項を記載した法定帳簿の保存のみで仕入税額控除が認められます。
国内のコンビニで行うコピー作業の対価は、すべて消費税の標準税率である「10%(課税仕入)」に区分されます。軽減税率(8%)の対象にはなりませんので、会計ソフトに入力する際は税率の取り違えに留意してください。
【実態検証】利用者の生の声と経理現場で見えた「科目ブレ」の弊害
クラウド会計ソフトの普及により、個人事業主でも手軽に自動仕訳ができるようになった一方、SNSや税務相談の現場では「コピー代の仕訳が年によってバラバラになってしまう」という悲鳴が散見されます。
税務フォーラムやネット掲示板に投稿された実際の経理相談を調査すると、以下のような実態が浮かび上がってきます。
- 「レシートを見て、ある月は『消耗品費』、別の月は『雑費』、年度末に慌てて打ち込んだ分は『通信費』になっており、確定申告直前に科目が散乱して青ざめた」(30代フリーランスデザイナーの手記より)
- 「コンビニの10円レシートをため込んでいたら感熱紙の印字が消えかけてしまい、経理担当から『科目以前に証憑として認められない恐れがある』と厳重注意を受けた」(IT系スタートアップ社員の証言)
- 「税務調査が入った際、雑費の内訳を突っ込まれ、コンビニの少額コピー代が大量に混ざっていたため『管理がずさんな印象を与えてしまった』と税理士に指摘された」(個人事業主の談話)
こうした実態から見えてくるのは、「科目自体の正否」よりも「科目ブレ」が招く信用低下です。税務当局が注視するのは、勘定科目という形式的なラベルではなく、帳簿全体から読み取れる事業者の管理意識です。同じ性質の支出が月によって別の箱に入っている状態は、税務調査官に対して「経理処理が杜撰であり、他の経費にも計上漏れや私的流用が潜んでいるのではないか」という予断を与える引き金になりかねません。
一般に知られていない盲点とネットの誤解|「雑費処理」に潜む税務調査リスク
インターネット上のQ&Aサイトやまとめ記事では、「10円や50円のコピー代なんて金額が小さいのだから、すべて雑費で適当に処理しておけば問題ない」といった乱暴なアドバイスが散見されます。しかし、この言説には大きな盲点が存在します。
税務署の調査官が決算書(損益計算書や青色申告決算書)を開いたとき、最初に見るポイントの一つが「雑費の金額規模と構成比」です。雑費とは、本来どの勘定科目にも当てはまらない一時的・突発的な少額支出を収容するための例外的な受け皿に過ぎません。経費全体の中で雑費が占める割合が異常に高かったり、毎月のように一定額の雑費が計上されていたりすると、調査官は「使途不明金が隠されているのではないか」と警戒を強めます。
また、もう一つのよくある誤解が「大量印刷の外注費をすべて消耗品費で処理してしまう」ケースです。例えば、自社で開催するセミナーのテキストをキンコーズ等の出力センターで500部製本印刷した場合、金額は10万円を超えることも珍しくありません。これを普段のコピー用紙代と同じ「消耗品費」にしてしまうと、経費の性質が歪んでしまいます。印刷物の部数や加工の度合いが大きいものは「印刷製本費」、顧客集客用のチラシであれば「広告宣伝費」として明確に区分することが、健全な財務諸表を作る鉄則です。
青色申告で迷わないための仕訳例とプロが教える判断基準
青色申告の複式簿記(55万円・65万円控除)を行う個人事業主に向けて、代表的な支払パターン別の具体的な仕訳例を提示します。借方と貸方の対応関係をあらかじめパターン化しておくことで、日々の記帳は劇的に効率化されます。
【パターン1:コンビニで資料をコピーし、現金で支払った場合】
借方:消耗品費 100円 / 貸方:現金 100円
(摘要:取引先提出用企画書コピー代 〇〇コンビニ)
【パターン2:複合機のカウンター料金が事業用口座から自動引き落としされた場合】
借方:保守料(または消耗品費) 8,800円 / 貸方:普通預金 8,800円
(摘要:〇〇月分 複合機カウンター料金)
【パターン3:ネット通販でコピー用紙を事業用クレジットカードで購入した場合】
・購入時:
借方:事務用品費(または消耗品費) 4,500円 / 貸方:未払金 4,500円
(摘要:コピー用紙A4 5箱 アスクル購入分)
・カード引き落とし時:
借方:未払金 4,500円 / 貸方:普通預金 4,500円
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コピー代の勘定科目をどのように運用すべきかは、事業主の取引規模や社内リソースによって明確に分かれます。自身の状況に合わせた最適なアプローチを選択してください。
■ 「消耗品費」一本化が向いている人:
・一人社長、個人事業主、フリーランスで取引件数が比較的少ない方。
・経理処理に割く時間を最小限に抑え、シンプルに帳簿を維持したい方。
・科目を増やしすぎて決算時に仕訳ミスを頻発させてしまう傾向がある方。
■ 「事務用品費」「保守料」「印刷製本費」の細分化を検討すべき人:
・従業員を複数名雇用しており、部門ごとの経費予算管理を行っている企業。
・チラシ配布などの販促費用と、社内資料作成の内勤コストを明確に分けて収益分析を行いたい事業者。
・オフィスの複合機リースやカウンター料金の年間総額が数十万円規模に達し、定期的なコスト削減交渉を行いたい経営者。
【コピー代の勘定科目】に関するよくある質問(FAQ)
Q1:コンビニのコピー機で領収書ボタンを押し忘れ、レシートを取り損ねた場合は経費にできませんか?
A1:出金伝票(または会計ソフトの振替伝票)を作成し、「利用日時・利用したコンビニの店舗名・金額・印刷した業務目的」を正確にメモとして残しておけば、経費として算入可能です。税法上、自動販売機やコインパーキング、証明写真機などのように機械の性質上レシートの回収が困難であったり、過失で受け取れなかったりした場合でも、客観的な利用記録があれば否認されることは原則ありません。ただし、頻繁にレシート紛失を繰り返すと信憑性を疑われますので、日常的な習慣付けが肝要です。
Q2:個人事業主ですが、私用の印刷と業務用の印刷を同じ複合機で行っている場合の按分はどうすればよいですか?
A2:業務用とプライベートが混在する場合は、「家事按分(かじあんぶん)」の処理を行います。例えば、印刷枚数ベースで「仕事用8割:私用2割」と推定できる客観的根拠(月間の出力履歴や業務資料の保管量など)を用意し、毎月のカウンター代や用紙代の80%を経費に計上し、残り20%を「事業主貸」として処理します。税務調査で根拠を問われた際に、印刷実績を論理的に説明できるようにしておくことが重要です。
Q3:コピー代に軽減税率は適用されますか?また、海外出張先でのコピー代の消費税はどうなりますか?
A3:コピー代はサービスの提供(役務の提供)に該当するため、飲食料品等とは異なり、すべて標準税率の10%が適用されます。軽減税率(8%)になることは一切ありません。また、海外出張時に現地の文具店やホテルで支払ったコピー代は、国内取引ではないため「不課税仕入(対象外)」となります。日本の消費税は課税されませんので、仕入税額控除の対象外として処理してください。
まとめ:迷ったら「消耗品費」でルールを固定し一貫性を守る
コピー代の勘定科目は、事業の運用形態に応じて「消耗品費」「事務用品費」「印刷製本費」「保守料」など複数の選択肢が存在します。しかし、何よりも税務リスクを回避する上で核心となるのは、「一度決めた勘定科目のルールをみだりに変えず、毎期継続して適用すること」です。
少額だからと何でも「雑費」に放り込む悪習を改め、日常的な出力費用は「消耗品費」へ統一するだけでも、帳簿の見通しの良さと税務的な透明性は格段に向上します。インボイス制度への対応も含め、日々のこまめな証憑保管とブレのない仕訳ルールを確立し、自信を持って確定申告・決算業務に臨んでください。 (出典: コピー 代 勘定 科目(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。