業務委託の源泉徴収はなぜ引かれる?手取り計算と職種の違いを徹底解明
フリーランスや副業ワーカーとして納品を終え、心待ちにしていた報酬の振込明細を開いた瞬間、「請求した金額より1割ほど少ない」と息をのんだ経験を持つ人は少なくありません。契約書には確かに取り決めた金額が記載されているにもかかわらず、銀行口座に実際に着金した額との間には不可解なギャップが生じています。その差額の正体こそが、発注側によってあらかじめ差し引かれた「源泉徴収税」です。
一方で、同じように業務委託で働く知人に話を聞くと、「一度も引かれたことがない」「満額がそのまま振り込まれている」という証言が返ってくることも珍しくありません。この差は一体どこから生じるのでしょうか。税務の現場では、職種や契約内容、さらには請求書の書き方ひとつで手取り額や確定申告時のキャッシュフローが劇的に変わる構造が存在します。本稿では、法律の条文と現場の実務データを突き合わせ、業務委託にまつわる源泉徴収の真相を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収されるかどうかは個人の能力ではなく、所得税法第204条に規定された「8区分の対象業務」に該当するか否かで機械的に決まる。
- 要点2:請求書で消費税額を明確に区分記載するだけで、源泉税の二重課税を防ぎ、手元に残る手取り額を合法的に最大化できる。
- 要点3:天引きされた税金は「取られ損」ではなく前払いに過ぎず、年明けの確定申告で経費を正しく計上すればまとまった還付金として取り戻せる。
【疑問を解明】業務委託の源泉徴収はなぜ引かれる?「引かれない職種」との決定的な違い
「会社員を辞めて独立したのに、なぜ給料天引きのような仕組みが残っているのか」と疑問を抱く方は後を絶ちません。国税庁業務委託源泉徴収規定の根底にあるのは、国家による「税金の取りっぱぐれ防止」と「徴税コストの最小化」という極めて合理的な都合です。事業者が何百万人もの個人事業主に対して個別に税務調査を行うのは物理的に不可能なため、報酬を支払う事業者側に「あらかじめ税金を天引きして国に納めさせる」という役割を法的に義務付けています。
ここで極めて重要な事実があります。それは、「世の中のすべての業務委託報酬が源泉徴収の対象になるわけではない」という点です。課税実務の現場において、天引きの対象となる業務は所得税法第204条第1項によって限定列挙されています。具体的には、以下の8つのカテゴリーに当てはまる業務のみが対象です。
- 原稿料、挿絵料、写真の報酬、講演料、デザイン料、著作権の使用料など
- 弁護士、公認会計士、司法書士、税理士、弁理士、社会保険労務士などの特定士業への報酬
- 診療報酬(社会保険診療報酬支払基金から支払われるもの)
- プロ野球選手、プロゴルファー、モデル、外交員、集金人、電波役務などの報酬
- 映画、演劇、音楽、放送、芸能等の出演料・演出料
- キャバクラ、バーなどのホステス・コンパニオン業務の報酬
- 役務提供契約に基づくプロスポーツ選手の契約金
- 広告宣伝のための賞金、馬主に対する競馬の賞金
業務委託源泉徴収引かれない理由の最たるものは、自身の請け負った業務が上記の一覧に含まれていないことです。たとえば、現代のフリーランス市場で大きなシェアを占めるWebプログラマー、システムエンジニア、アプリ開発者、動画編集(演出に当たらない単純カット等の作業)、データ入力、事務代行、フードデリバリーや運送業務などは、条文上の8区分に原則として該当しません。そのため、発注元が上場企業であっても、法律上の源泉徴収義務は発生しないのが本来のルールです。
ライターが書いた記事の原稿料は1円単位で天引きされる一方で、プログラマーが構築した基幹システムの開発費数百万円は満額が振り込まれる――この一見不公平に見える格差は、昭和期に制定された所得税法の枠組みが、急速にデジタル化した現代の多様な職種に追いついていない制度的歪みから生じています。
【早見表で比較】源泉徴収の対象業務と「引かれない理由」の客観的データ分析
実務の現場で頻繁に交わされる契約内容を精査すると、自分がどの立ち位置にいるのかが浮き彫りになります。主要な業務委託案件における課税区分と、現場での扱いを比較データとして整理しました。
| 職種・契約類型 | 源泉徴収の有無・法的根拠 | 一般的な税率・計算の基準 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| Webライター・作家 (記事執筆、構成案作成) | 対象(必須) 所得税法第204条1項1号「原稿料」 | 支払金額の10.21% (100万円超部分は20.42%) | 取材交通費を報酬と合算して請求すると、実費分まで課税されるため別建て精算が鉄則。 |
| グラフィックデザイナー (ロゴ、バナー、UI設計) | 対象(必須) 所得税法第204条1項1号「デザイン等」 | 支払金額の10.21% | コーディング業務とデザイン業務を一本の請求書にまとめると全額が対象になりやすい。 |
| ITプログラマー・SE (システム開発、保守) | 対象外(原則不要) 法第204条の限定列挙に非該当 | 源泉徴収税額は0円 (満額受領) | 発注側の法務・経理が誤認して一律天引きしているケースが散見されるため確認が必要。 |
| 配送ドライバー・軽作業 (運送、倉庫内オペレーション) | 対象外(原則不要) 請負・準委任の役務提供 | 源泉徴収税額は0円 (満額受領) | 働き方の実態が発注者の指揮命令下にある場合、税務調査で「給与」認定されるリスクが高い。 |
| 士業(税理士・弁護士等) (顧問業務、法務相談) | 対象(必須) 所得税法第204条1項2号「士業報酬」 | 10.21%(司法書士のみ「1回の支払額-1万円」×10.21%) | 司法書士には控除枠が存在するなど、資格の種類によって微妙に規定が異なる特例領域。 |
【最新版】業務委託の手取り計算方法と10.21パーセントのカラクリ
源泉徴収の対象業務である場合、実際に天引きされる金額はどのような数式で決まるのでしょうか。業務委託源泉徴収計算方法の根幹を成す税率は、所得税10%に東日本大震災の復興特別所得税(基準所得税額の2.1%)を加算した「10.21%」です。この基準は1回の支払金額によって2段階に分かれています。
- 1回の支払金額が100万円以下の場合:
源泉徴収税額 = 支払金額 × 10.21% - 1回の支払金額が100万円を超える場合:
源泉徴収税額 =(支払金額 - 100万円)× 20.42% + 102,100円
大型プロジェクトの完了時など、1回で200万円の報酬が振り込まれる場合、100万円までの部分には10.21%(102,100円)、それを超えた100万円の部分には倍の20.42%(204,200円)が課され、合計306,300円もの税額が差し引かれます。口座に届く手取りは1,693,700円となり、事前の資金繰り計画を大きく狂わせる要因になり得ます。
ここで現場の実務において最も明暗を分けるのが、「業務委託源泉徴収請求書の書き方」における消費税の扱いです。国税庁の基本通達において、請求書面で報酬本体と消費税額が明確に区分されている場合に限り、税抜金額をベースに源泉徴収税額を計算することが認められています。
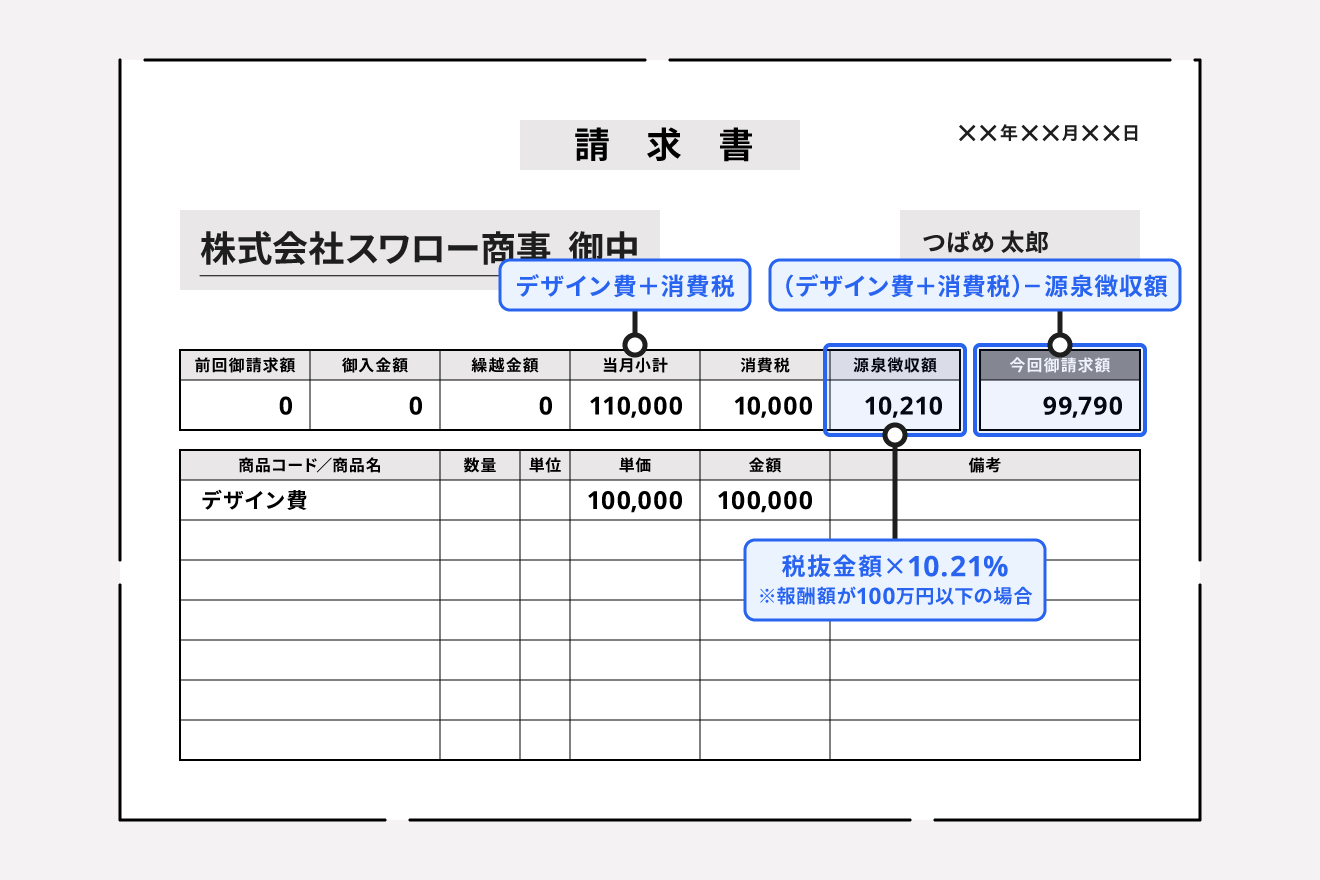
たとえば、報酬10万円(消費税10%で税込11万円)を請求する場合、以下の違いが生じます。
- 内訳を記載せず「110,000円(税込)」とだけ書いた場合:
110,000円 × 10.21% = 11,231円が源泉徴収され、手取りは98,769円。 - 「報酬:100,000円、消費税額:10,000円」と別記した場合:
100,000円 × 10.21% = 10,210円が源泉徴収され、手取りは99,790円。
消費税を別記するだけで、その都度の手取り額が1,021円増加します。インボイス制度が完全に実務に定着し、適格請求書の発行が標準化された現在においても、源泉徴収の対象母面は「適格請求書の記載形式」に直結しています。税抜き表記を徹底することは、キャッシュフローを自衛するための基本技術です。

【実態検証】「振り込みが足りない」SNSの嘆きと発注側の義務のリアル
X(旧Twitter)やYahoo!知恵袋などのコミュニティを観察すると、毎月の支払日になるたびに「今月の報酬、計算より数万円も少ない」「クライアントに騙されたのではないか」といった悲痛な叫びが散見されます。しかし、契約書をよく読み返すと「源泉税を控除した金額を支払う」と小さく明記されていることがほとんどです。発注企業が意図的にピンハネしているのではなく、法律に基づいて国へ納付代行しているに過ぎません。
ここで見落とされがちな盲点として、「発注者が誰であるか」によって源泉徴収の要否が変わるというルールがあります。個人事業主源泉徴収義務者の規定により、発注元が「従業員(正社員やパート)を1名も雇用していない個人事業主」である場合、相手が原稿執筆やデザインを発注したとしても、源泉徴収を行う義務はありません。相手に源泉徴収義務がない以上、受託側は満額を受け取ることになります。
一方、税務署が最も目を光らせているのが、契約書上は「業務委託(外注費)」と銘打ちながら、実態が「給与」とみなされる偽装請負・名ばかり外注のトラブルです。国税不服審判所の裁決事例や判例では、以下の「給与と外注費を分ける6つの判断基準」によって実態判断が下されます。
- 代替性があるか:本人以外の第三者が代わって業務を行っても契約上問題ないか。
- 指揮監督を受けるか:業務の進め方や作業内容について発注者から直接的な指揮命令を受けていないか。
- 時間的・場所的拘束があるか:勤務時間や勤務場所が指定・管理されていないか。
- 成果物に対する対価か:労働時間そのものに対して支払われる報酬形態になっていないか。
- 材料・器具の負担区分:パソコンや作業機材、通信費を自身で負担しているか。
- 危険負担の所在:成果物に瑕疵(バグや重大な不備)があった際、無償で修正するリスクを負っているか。
もし税務調査において「実質的な給与」と認定された場合、発注企業には過去数年分に及ぶ源泉所得税の不納付加算税や延滞税が課されるだけでなく、外注側としても仕入税額控除の否認や経費枠の制限など、甚大な巻き添え被害を被ることになります。
一般に知られていない盲点とネットの誤解|支払調書は届かないのが普通?
確定申告の時期が近づくと、毎年決まってネット上を混乱に陥れる典型的な誤解が存在します。代表的な2つの罠を暴いておきましょう。
誤解1:支払調書が届かないと確定申告ができない?
「1月末になってもクライアントから支払調書が送られてこない。これでは確定申告書が書けない」という相談が後を絶ちません。しかし、結論から言えばクライアント側にフリーランス本人へ支払調書を交付する法的義務は一切ありません。所得税法第225条が義務付けているのは「発注企業が税務署に対して支払調書を提出すること」だけであり、報酬の受取人に対する送付は各企業の好意(商習慣)で行われているに過ぎないのです。
国税庁は現在、ペーパーレス化と行政コスト削減を強力に推進しており、紙の支払調書の発行を取りやめる企業が年々増えています。確定申告において必要なのは支払調書ではなく、「自身が発行した請求書の控え」と「実際の銀行通帳の入金履歴」です。これらを日頃からクラウド会計ソフト等に記録し、売上金額と天引きされた源泉徴収税額を自力で把握しておくのが正規の確定申告作法です。
誤解2:源泉徴収された税金は「余計に支払わされた損失」?
天引きによって手取りが目減りすると、あたかも損をしたかのような心理的抵抗(ペイン)が生まれます。しかし、源泉徴収の本質は「本確定するはずの所得税の前払い・内金」に過ぎません。会社員が毎月の給与から所得税を引かれ、12月の年末調整で差額を清算するのと同じサイクルを、個人事業主は確定申告を通じて自ら行うことになります。
むしろ、業務委託源泉徴収10.21パーセントという税率は、年間の所得が数千万円に達する高額所得者を想定した税率水準に近い設計です。そのため、適切な経費を計上できる多くの個人事業主にとって、この10.21%という天引き額は「本来納めるべき税額よりも多すぎる」状態を作り出しています。このギャップこそが、次項で解説する「還付」の原資となります。
業務委託の確定申告で「還付金」を取り戻す全手順とプロの視点
業務委託で天引きされた源泉所得税を取り戻すプロセスは、個人事業主における最大の防衛戦です。業務委託源泉徴収確定申告還付の仕組みを正しく理解すれば、源泉徴収に対する印象は「理不尽な天引き」から「定期的な強制貯金の回収」へと劇的に変わります。
所得税の計算は、総売上から必要経費(機材代、通信費、取材交通費、仕事場家賃の按分など)を差し引いた「事業所得」に対して行われます。さらにそこから基礎控除(最大48万円)や青色申告特別控除(最大65万円)、社会保険料控除などの各種所得控除を差し引いた後の金額に所定の税率が適用されます。
たとえば、デザイン業務で年間の総報酬が500万円(源泉徴収税額:510,500円)あったケースを考えてみましょう。
- 売上高:5,000,000円
- 必要経費:2,000,000円
- 青色申告特別控除:650,000円
- 各種所得控除合計(基礎控除+社保等):1,200,000円
- 課税される所得金額:5,000,000 - 2,000,000 - 650,000 - 1,200,000 = 1,150,000円
課税所得が115万円の場合、所得税率は5%(税額57,500円)となり、復興特別所得税を加えても実際の確定所得税額は約58,700円で済みます。しかし、クライアントからは既に510,500円が源泉徴収として国に前納されています。
この差額(510,500円 - 58,700円 = 451,800円)が、確定申告後に指定口座へそのまま「還付金」として振り込まれます。源泉徴収票や請求書控えをもとに申告書の「源泉徴収税額」欄に一円の漏れもなく転記することこそが、正当な資産防衛の決定打となります。
【プロの結論】契約形態と税務リテラシーがもたらす経済的自立の格差
業務委託という働き方は、組織の庇護から離れて自らの才覚で対価を得る自由な選択です。しかしそこには、「法律が個人の無知を保護してくれない」という冷徹な現実が横たわっています。源泉徴収の仕組みに無頓着なままでは、請求書の書き方ひとつで手元資金を圧迫され、支払調書を待ち続けて申告期日を逃すといった事態に追い込まれます。
プロとして持続的に稼ぎ続ける人と、疲弊して撤退していく人を分ける境界線は、作業スキルそのもの以上に「契約の法的性質を正確に捉え、税務上の主導権を発注側に委ねない姿勢」にあります。源泉徴収義務の有無を契約前に相互確認し、内訳の明記された請求書を発行し、日々の経費を漏れなく積み上げて還付申告を完遂する――この一連のルーティンを確立することこそが、フリーランスとしての真の自立を支える心理的・経済的防壁となるのです。
【業務 委託 源泉 徴収】に関するよくある質問(FAQ)
Q1:業務委託で源泉徴収されていない場合、税務署に申告しなくてもバレませんか?
A1:極めて危険な誤解です。源泉徴収が「引かれない職種」や「引かないクライアント」であったとしても、それは単に天引きが行われていないだけで、あなた自身の所得税の納税義務が免除されたわけではありません。年間の所得が48万円(副業の場合は20万円)を超える場合は確定申告が必須であり、申告を怠ると無申告加算税や延滞税といった重い行政処分が科されます。
Q2:源泉徴収されるべき案件なのに、クライアントが源泉徴収せずに満額振り込んできました。受取側にペナルティはありますか?
A2:税法上、源泉徴収を行って納付する義務は「支払者(発注者)」に課されているため、天引きしなかったことに対する直接のペナルティが受取人に及ぶことはありません。ただし、受取側はその分を含めて自ら確定申告を行い、納税する必要があります。後から発注者が税務調査で指摘され、「過去の源泉税分を返金してほしい」とトラブルに発展するケースがあるため、気づいた時点で双方の認識をすり合わせるのが無難です。
Q3:少額の単発案件(数千円程度)でも、対象職種であれば源泉徴収は必要ですか?
A3:原則として金額の多寡にかかわらず、所得税法第204条の対象業務であれば1円から源泉徴収の対象となります(懸賞の賞金など一部の例外を除く)。クラウドソーシング等で3,000円の記事執筆を行った場合でも、規約に基づいて約10.21%が天引きされるのが現行法規通りの適法な処理です。
Q4:インボイス制度に登録していない免税事業者ですが、源泉徴収の計算方法は変わりますか?
A4:インボイス登録の有無と、源泉徴収の計算ルールは完全に独立した別個の制度です。免税事業者であっても、請求書に記載された報酬本体額(消費税を区分している場合は税抜金額)に対して10.21%の税率で計算されます。免税事業者だからといって源泉徴収を免れることはできません。
まとめ:今後の動向と失敗しないための判断基準
業務委託における源泉徴収は、単なる手取りの減額ではありません。自らが所得税法第204条の対象職種に該当するのかを見極め、請求書上で消費税を明確に区分し、確定申告で適切に経費を計上して還付を受けるという一連のサイクルは、すべての独立ワーカーが身につけるべき基礎教養です。
天引きの有無に一喜一憂するのではなく、「引かれているからこそ確定申告で戻ってくる資金がある」と発想を転換し、通帳の履歴と請求書の控えを正確に管理していくことが求められます。税務の構造を正しく把握し、受け身の姿勢から脱却することこそが、変化の激しい時代を賢く生き抜くための最強の防衛策となります。 (出典: 業務 委託 源泉 徴収(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。