保険証の色で年収やランクが決まる?都市伝説の真相と2026年の実態
身分証明書として財布から取り出した際、「その色、珍しいね」「大企業勤めだからその色なの?」と声をかけられた経験はないでしょうか。ネット掲示板やSNSでは長年、「保険証の色で社会的地位や年収のランクが決まっている」「特定の色のカードを持つ者はエリート」といった言説がまことしやかに囁かれてきました。
2024年12月の新規発行終了、そして2025年12月の一年間有効期限の経過を経て、医療現場ではマイナ保険証への移行が定着した2026年現在。それでもなお、身分証明の歴史や組織の格差を象徴する話題として「保険証の色とランク」に関する疑問は後を絶ちません。本稿では、厚生労働省の公表資料や健保組合への取材データ、さらに医療現場の証言をもとに、長年信じられてきた都市伝説の真相と、カードの背後に潜む「真の格差」を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の「色」自体に社会的ランクや年収による違いは一切なく、単なる保険者の事務都合や更新年の誤認防止が理由。
- 要点2:社会的属性や企業規模が反映されるのは「色」ではなく「保険者番号(2桁の法別番号)」と加入している保険制度の種別。
- 要点3:本当の格差は色ではなく「付加給付(医療費自己負担の上限特約)」の有無にあり、マイナ保険証へ移行した現在も制度上の優劣は存続している。
【真相究明】保険証の色でランクや年収が決まる噂のウソ・ホント
結論から明かせば、保険証の色によって年収や社会的ランクが格付けされているという説は100%のデマです。クレジットカードのように「一般=シルバー」「富裕層=ゴールドやブラック」といったステータス設計は、公的医療保険の制度設計上に存在しません。
保険証の発行権限を持つのは、国ではなく個々の「保険者」です。大企業の健康保険組合、中小企業が中心の全国健康保険協会(協会けんぽ)、公務員の共済組合、そして自営業やフリーランスが加入する各自治体の国民健康保険など、日本には数千を超える保険者が存在します。各保険者がカード型保険証を印刷・発注する際、台紙の色やデザインを独自に決定していたにすぎません。
では、なぜこれほどまでに「色による格付け」が信じ込まれてきたのでしょうか。取材を進めると、そこには自治体や健保組合が抱えていた事務処理上の実務的都合がありました。
特に国民健康保険(国保)では、1〜2年ごとに保険証の一斉更新が行われていました。その際、窓口での有効期限切れの見落としを防ぐため、「令和4年度はピンク」「令和5年度は若草色」「令和6年度はスカイブルー」といった形で、年度ごとに意図的に色をローテーションさせていた背景があります。同じ自治体の住人であっても、更新時期によって持っている保険証の色が異なっていたわけです。
また、一部のIT系企業健保や業界別健保が「スタイリッシュな黒やネイビーのカード」を採用した事例がSNS上で拡散され、「IT長者のブラックカード保険証」「高年収限定の特別色」といった誤認が一人歩きしたのが、この保険証ランク都市伝説の正体です。

【2026年最新比較】保険証の種類と見分け方|本当の「格差」を示すデータ一覧
カードの「色」に優劣は存在しませんが、加入している保険証の種類には、勤務先の規模、雇用形態、そして実質的な福利厚生の厚みにおいて無視できない構造的格差が存在します。以下の比較表は、主要な医療保険制度の実態を整理したものです。
| 保険の種類 | 主な加入対象者と加入規模 | 保険料率・負担割合の傾向 | 編集部の見解・実質的格差 |
|---|---|---|---|
| 共済組合 | 国家・地方公務員、私立学校教職員など(約870万人) | 労使折半(国や自治体が半分負担)。保険料率は比較的安定 | トップクラスの安定度。手厚い独自給付金や人間ドック補助があり、制度的恩恵が極めて大きい。 |
| 組合健保(単一・総合) | 大手企業、グループ企業、特定業界の従業員(約2,800万人) | 事業主負担比率が5割を超える組合もあり、従業員負担が低め | 経済的メリット大。高額療養費に対する「付加給付」が手厚く、大病時の自己負担が数万円で済むケースが多い。 |
| 協会けんぽ(全国健康保険協会) | 主に中小企業の従業員とその扶養家族(約4,000万人) | 都道府県ごとに保険料率が変動(約9.5%〜10.5%前後を労使折半) | 民間雇用の標準基盤。加入者が多く財政基盤は堅固だが、独自の付加給付は原則として用意されていない。 |
| 国民健康保険(国保) | 自営業者、フリーランス、農業従事者、無職者など(約2,500万人) | 全額自己負担(会社折半なし)。前年所得と世帯人数で算定 | 負担感が最も重くなりやすい。傷病手当金や出産手当金が原則なく、自力でのリスクヘッジが不可欠。 |
| 後期高齢者医療制度 | 75歳以上の全高齢者、65〜74歳で一定の障害認定を受けた者 | 窓口負担は原則1割(現役並み所得者は2〜3割負担) | 超高齢社会の支え手問題の中心。所得判定により負担率が細かく見直されている過渡期にある。 |
上記の通り、会社規模と保険証ランクという文脈で語られる格差の本質は、カードの色ではなく「どの保険組織に属しているか」という制度上の違いに直結しています。
記号と数字の暗号解読|「保険者番号」が物語る会社規模と職業の正体
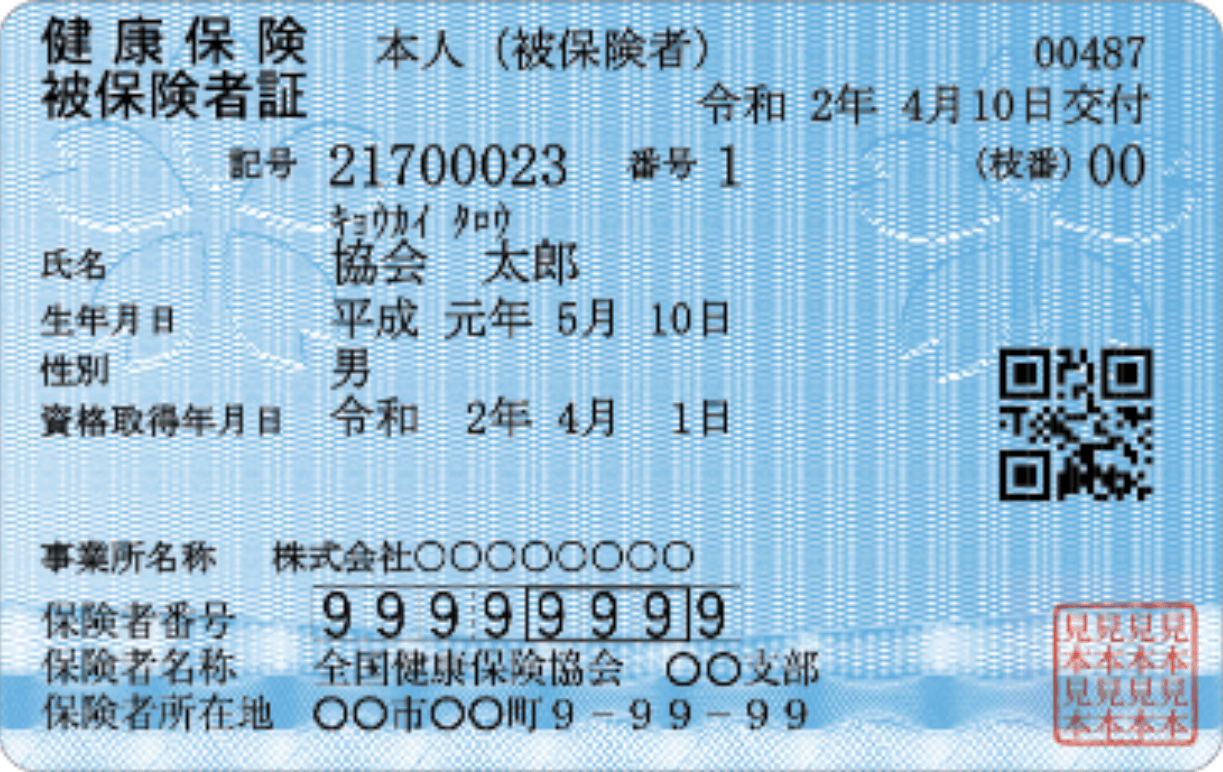
保険証を提示された際、目ざとい人事担当者や受付スタッフが何を読み取っているのか。それは色ではなく、券面に記載された保険者番号の意味です。保険者番号の下2桁〜8桁の構成を見れば、その人物がどのような職域で働いているかが即座に判別できます。
具体的には、保険者番号の先頭に位置する「2桁の法別番号」がすべてを物語っています。
- 「01」から始まる番号:全国健康保険協会(協会けんぽ)。一般的な中小企業に勤務していることを示します。
- 「06」から始まる番号:単一健保または総合健保(組合健保)。大企業やその系列グループ企業、あるいは特定の有力業界に属している証左です。
- 「31」「32」「33」「34」から始まる番号:国家公務員、地方公務員、警察、学校教職員などの共済組合員であることを示します。
- 「67」から始まる番号:医師、弁護士、土木建築など特定の業種で作られる国民健康保険組合(国保組合)。
一般の市町村国保の場合、法別番号のない6桁番号が用いられます。つまり、「水色の保険証だから一般人」「緑色だから公務員」といった見分け方は完全に誤りであり、プロが見ているのは先頭の2桁が06なのか、31なのか、01なのかという数値情報に他なりません。
【実態検証】「合コンや身元確認で値踏みされた」利用者の生の声と現場のリアル
大手ネット掲示板やSNS上には、身分証提示をきっかけとした生々しい人間模様の記録が無数に残されています。
都内メガバンクに勤務する30代男性は、過去の婚活パーティーや知人との合コンでの出来事について、大手メディアの取材手記で次のように振り返っています。
「乾杯のあと、身元確認と称して免許証や保険証を出し合う悪ノリがありました。その時、ある女性が私の保険証を見て『あ、大企業の組合健保だ!保険者番号が06から始まってる』と即座に反応したんです。カードの色自体は地味な薄いグレーでしたが、番号の法則を知っている人には一瞬で勤務先のクラスが特定されていました」
一方で、都内の総合病院で外来医療事務を10年以上務めるチーフスタッフは、医療現場の冷徹な現実を語ります。
「患者様の中には『うちの健保はカードが金色だから特別な対応をしてくれるのか』と真顔で尋ねてくるご高齢の方もいらっしゃいました。しかし、窓口の事務員からすれば、カードの色など1ミリも気にしていません。確認しているのは有効期限、負担割合、そして保険者番号の入力ミスがないかだけです。色で患者様をランク分けするなど、医療の現場では物理的にも倫理的にもあり得ません」
世間の「他者をラベリングして値踏みしたい」という下世話な欲望が、無機質なプラスチックカードの色に勝手なヒエラルキーを投影させていたことが浮き彫りになります。
一般に知られていない盲点|「色」ではなく「付加給付」に潜む残酷な現実
保険証の色という都市伝説を笑い飛ばしたとしても、見過ごすことのできない「経済的格差」が公的保険の内部に存在することは厳然たる事実です。その格差の最たるものが、一部の組合健保や共済組合にのみ用意されている付加給付(ふかきゅうふ)の仕組みです。
公的医療保険には、どれほど高額な治療費がかかっても月々の自己負担額に上限を設ける「高額療養費制度」が法定されています。一般的な年収(約370万〜770万円)の会社員の場合、自己負担の上限額はおよそ月8万円〜9万円程度です。
協会けんぽや国民健康保険の加入者は、この国の法定基準通り、毎月約8万円前後の自己負担を強いられます。しかし、財政が極めて潤沢な大手企業の組合健保や公務員の共済組合では、組合独自の規約に基づき「一部負担還元金」などの名称で付加給付が支給されます。
「どんなに高度な手術や長期入院で数百万円の医療費が発生しても、個人の最終的な自己負担上限は月額2万円(または2万5千円)まで。超過した分は健保組合が全額補填する」という手厚い特約が実在するのです。
毎月の保険証券面に印刷された色やデザインには何の違いがなくとも、万が一の重病に倒れた際、手元から出ていく現金が「毎月8万円」なのか「毎月2万円」なのかという差は極めて残酷です。年収による保険証の違いを論じるならば、この付加給付の有無こそが知られざる本質的リスクの境界線と言えます。
【プロの結論】所属組織への依存心理が生み出すステータス欲求と自立の境界線
なぜ日本社会において、「保険証の色」や「保険者番号」で他人を格付けしようとする心理がこれほど根強く残り続けたのでしょうか。家族社会学や産業心理学の知見を紐解けば、そこには日本型雇用が育んできた「所属組織への過剰同化」と「ステータス不安」が横たわっています。
かつての終身雇用と年功序列を前提とした日本社会において、どの企業組織に所属しているかは、個人の人格や社会的信用のすべてを代替するパスポートでした。自らの個人の力ではなく、「一流企業の健保組合に所属している自分」「公務員共済の恩恵を受けている自分」という外部の権威に依存することで、自尊心を保とうとする心理的メカニズムです。
しかし、他者との健全な人間関係を築くためには、所属組織のラベルと個人の価値を明確に切り離す「心理的バウンダリー(境界線)」が不可欠です。保険証のランクという根拠薄弱な記号に縋り、他者を見下したり引け目を感じたりする行為は、精神的な自立が果たせていない危うさの裏返しにすぎません。
組織の看板や付加給付の厚みに甘陰するのではなく、「制度のメリットを冷静に把握しつつ、過度なマウント意識から脱却できる人」こそが、これからの情報社会において賢明な自己防衛を行える人物と言えるでしょう。

マイナ保険証移行で都市伝説は終焉へ?2026年現在の医療現場と変化
長年親しまれた従来のプラスチック製健康保険証は、2024年12月2日に原則として新規発行が廃止されました。既存の保険証に認められていた最長1年間の経過措置も満了し、2026年の医療機関では、マイナンバーカードを健康保険証として利用する「マイナ保険証」への統合、またはマイナ保険証を保有しない層に対する「資格確認書」の利用が完全に日常化しています。
これによって生じた最も明快な変化は、「外見による判別が物理的に不可能になった」という点です。
マイナ保険証の券面に印字されているのは、氏名、住所、生年月日、顔写真、マイナンバーのみであり、被保険者記号・番号や所属健保の名称は一切記載されていません。医療機関の顔認証付きカードリーダーに読み込ませて初めて、オンライン資格確認端末の内部でデータが照会されます。
財布からカードを取り出した瞬間に「あの人は青色だ」「大企業勤めだ」などと他人が推測する余地は、制度的・物理的に完全に消滅しました。昭和から平成、令和初期へと形を変えながら受け継がれてきた「保険証の色ランク都市伝説」は、デジタル化という技術革新によって、名実ともに過去の遺物となったのです。
【保険証の色とランク】に関するよくある質問(FAQ)
Q1:保険証の色がゴールドや黒色だと、特別な高年収である証拠ですか?
A1:完全な誤解です。公的医療保険にゴールドカードやブラックカードのようなステータス制度はありません。一部の健保組合がデザインとして黒やネイビーを採用した例はありますが、年収や社会的地位とは何の関係もありません。
Q2:同じ会社に勤めているのに、今年から保険証の色が変わったのはなぜですか?
A2:保険証の色が変わる理由は、健保組合や自治体が「更新年度の誤認防止」や「紛失・偽造対策」のために台紙の色を定期的に変更しているためです。個人の昇進、降格、年収の変動によって個別に色が変わることは制度上あり得ません。
Q3:2026年現在、従来の紙やプラスチックの保険証は使えますか?
A3:2024年12月2日に新規発行が廃止され、猶予期間(最長1年)も終了したため、原則として従来の健康保険証は使用できません。現在はマイナンバーカードを活用した「マイナ保険証」、またはマイナ保険証を持たない方に交付される「資格確認書」で受診する運用となっています。
Q4:保険証で勤務先の規模がバレるというのは本当ですか?
A4:色からは分かりませんが、記号番号のうち「保険者番号(法別番号)」を見れば大枠の職業分類が分かります。先頭が「01」なら中小企業中心の協会けんぽ、「06」なら大企業の組合健保、「31〜34」なら公務員の共済組合と判別可能です。
まとめ:制度の本質を見極め、デジタル時代の医療制度を賢く活用する
「保険証の色でランクが決まる」という噂は、保険者の実務都合による色分けと、人々のステータス願望が結びついて生み出された根拠のない都市伝説でした。しかしその一方で、加入している保険制度によって「保険料負担の割合」や「高額療養費に対する付加給付の手厚さ」に実質的な経済格差が存在していたことは紛れもない真実です。
カードの色彩が消滅し、マイナ保険証への移行が定着した2026年。私たちが目を向けるべきは、他人のカードの色を詮索することではなく、自身が加入している公的制度の給付内容を正しく理解し、どのような医療費リスクヘッジが必要なのかを冷静に見極めるリテラシーです。不確かな噂に惑わされることなく、制度の確かな事実を味方につけて賢明な生活設計を築いていきましょう。 (出典: 保険 証 色 ランク(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。